Domain gesetzmaessigkeiten.de kaufen?
Wir ziehen mit dem Projekt
gesetzmaessigkeiten.de um.
Sind Sie am Kauf der Domain
gesetzmaessigkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzmaessigkeiten.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Telomere Bluttest – Bestimmung des biologischen AltersDer Telomere Bluttest Entspricht dein kalendarisches Alter auch deinem tatsächlichen biologischen Lebensalter? Der Telomere-Test liefert dir eine konkrete Antwort: Er misst die Länge deiner Telomere – einen molekularbiologischen Biomarker im Blut, der Aufschluss über die Teilungsfähigkeit deiner Körperzellen und damit über dein biologisches Alter geben kann. Wichtiger Hinweis: Bei diesem Test musst du dir Blut bei einem Arzt oder Therapeuten abnehmen lassen. Die Kosten der Blutabnahme werden direkt über eine im Testset beiliegende vorbereitete Rechnung mit dem Labor abgerechnet – für dich entstehen keine zusätzlichen Kosten. Dieser Test ist sinnvoll für alle, die wissen möchten, wie alt ihre Zellen wirklich sind – und ob ihr Lebensstil den Alterungsprozess beschleunigt oder verlangsamt. Besonders relevant bei Risikofaktoren wie Rauchen, Bewegungsmangel, chronischem Stress, Übergewicht oder unausgewogener Ernährung sowie als Motivation für einen gesünderen Lebensstil. Was steckt hinter den Telomeren? Telomere sind die Schutzkappen an den Enden deiner Chromosomen. Sie bestehen aus sich wiederholenden DNA-Sequenzen und verkürzen sich bei jeder Zellteilung. Sobald sie eine kritische Länge erreichen, verliert die Zelle ihre Teilungsfähigkeit – sie tritt in einen Ruhezustand oder stirbt ab. Damit nimmt die Regenerationsfähigkeit des Gewebes ab und das Risiko für altersbedingte Erkrankungen steigt. Die gute Nachricht: Etwa 80 % deines biologischen Alters kannst du selbst beeinflussen. Faktoren wie regelmäßige Bewegung, gesunde Ernährung und Stressreduktion wirken sich nachweislich positiv auf die Telomerlänge aus. Wer gesund lebt, kann also auch gesünder altern. Eine fortschreitende Telomerverkürzung erhöht das Risiko für altersbedingte Erkrankungen wie Diabetes, Bluthochdruck, Arteriosklerose, Herzinfarkt und Schlaganfall. Das Wissen um dein biologisches Alter kann daher als wertvoller Anstoß dienen, Risikofaktoren in deinem Alltag gezielt zu reduzieren. Das wird analysiert aus dem Venenblut (Blutabnahme beim Arzt): Relative mittlere Telomerlänge (LTL) in Leukozyten (weißen Blutkörperchen) Die ermittelte Telomerlänge wird ins Verhältnis zu einem Single-Copy-Gen gesetzt (T/S-Verhältnis) und anschließend mit den Durchschnittswerten deiner Altersgruppe verglichen. So erhältst du eine klare Einordnung deines biologischen Alters. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. Da für diesen Test eine Venenblutabnahme erforderlich ist, musst du einen Arzt oder Therapeuten aufsuchen. Im Testset ist eine vorbereitete Rechnung enthalten, über die die Kosten der Blutabnahme direkt mit uns abgerechnet werden – für dich entstehen keine zusätzlichen Kosten. Anschließend wird die Probe mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor gesendet. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, wie deine Telomerlänge im Vergleich zu deiner Altersgruppe einzuordnen ist und was dies für dein biologisches Alter bedeutet. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.219,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
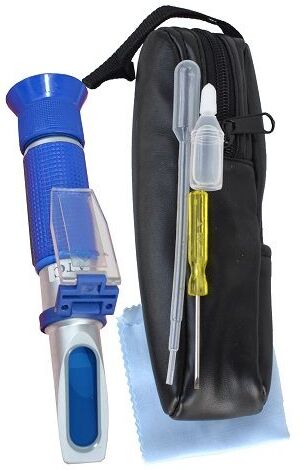
Vina Handrefraktometer zur Bestimmung der OechslegradeVina Handrefraktometer zur Bestimmung der Oechslegrade Produktnummer: 0692502344 Mit einem Refraktometer wird die optische Brechzahl eines Stoffes bestimmt.Mit nur 2 - 3 Tropfen eines Fruchtsaftes werden die Oechslegrade oder die Masseprozente (Anteil des Zuckers in %) optisch abgelesen. Gleichzeitig erfolgt die automatische Angleichung (Temperaturkompensation) an die Meßzahl 20°c. Oechsle -0-32% Saccharose Herstellerinformationen: Hefereinzucht Schlag GmbH Langertstrasse 92 73431 Aalen, DEUTSCHLAND eMail: info@vina-reinhefen.de Herstellernr. 7600065,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Richtlinie Krankenhaushygiene.Forts., FachbücherDas unverzichtbare Standardwerk für Hygienebeauftragte und Verwaltungen in Krankenhäusern, Altersheimen und Operationseinrichtungen, Krankenhaus- und Praxisarchitekten sowie Ärzte in ambulanten Operationseinrichtungen: Massnahmen zur Intervention und Prävention und zur Qualitätssicherung der Gesundheitsvorsorge und -versorgung nach den Vorschlägen des Robert Koch-Instituts und Empfehlungen der Kommission für Krankenhaushygiene und Infektionsprävention. Jetzt noch besser: Die komplett neue Struktur erleichtert die Handhabung, klarere Form und Struktur ermöglichen ein schnelles Auffinden der Themen. Regelmässige Austauschlieferungen garantieren Aktualität. Bei dem angegebenen Preis handelt es sich um den Fortsetzungspreis. Pro Jahr ist ca. eine Nachlieferung geplant, deren Preis je nach Umfang variieren kann (ca. 54,99 Euro). Bei Nichtgefallen besteht jederzeit die Möglichkeit, das Abonnement wieder zu kündigen.208,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Telomere Bluttest – Bestimmung des biologischen AltersDer Telomere Bluttest Entspricht dein kalendarisches Alter auch deinem tatsächlichen biologischen Lebensalter? Der Telomere-Test liefert dir eine konkrete Antwort: Er misst die Länge deiner Telomere – einen molekularbiologischen Biomarker im Blut, der Aufschluss über die Teilungsfähigkeit deiner Körperzellen und damit über dein biologisches Alter geben kann. Wichtiger Hinweis: Bei diesem Test musst du dir Blut bei einem Arzt oder Therapeuten abnehmen lassen. Die Kosten der Blutabnahme werden direkt über eine im Testset beiliegende vorbereitete Rechnung mit dem Labor abgerechnet – für dich entstehen keine zusätzlichen Kosten. Dieser Test ist sinnvoll für alle, die wissen möchten, wie alt ihre Zellen wirklich sind – und ob ihr Lebensstil den Alterungsprozess beschleunigt oder verlangsamt. Besonders relevant bei Risikofaktoren wie Rauchen, Bewegungsmangel, chronischem Stress, Übergewicht oder unausgewogener Ernährung sowie als Motivation für einen gesünderen Lebensstil. Was steckt hinter den Telomeren? Telomere sind die Schutzkappen an den Enden deiner Chromosomen. Sie bestehen aus sich wiederholenden DNA-Sequenzen und verkürzen sich bei jeder Zellteilung. Sobald sie eine kritische Länge erreichen, verliert die Zelle ihre Teilungsfähigkeit – sie tritt in einen Ruhezustand oder stirbt ab. Damit nimmt die Regenerationsfähigkeit des Gewebes ab und das Risiko für altersbedingte Erkrankungen steigt. Die gute Nachricht: Etwa 80 % deines biologischen Alters kannst du selbst beeinflussen. Faktoren wie regelmäßige Bewegung, gesunde Ernährung und Stressreduktion wirken sich nachweislich positiv auf die Telomerlänge aus. Wer gesund lebt, kann also auch gesünder altern. Eine fortschreitende Telomerverkürzung erhöht das Risiko für altersbedingte Erkrankungen wie Diabetes, Bluthochdruck, Arteriosklerose, Herzinfarkt und Schlaganfall. Das Wissen um dein biologisches Alter kann daher als wertvoller Anstoß dienen, Risikofaktoren in deinem Alltag gezielt zu reduzieren. Das wird analysiert aus dem Venenblut (Blutabnahme beim Arzt): Relative mittlere Telomerlänge (LTL) in Leukozyten (weißen Blutkörperchen) Die ermittelte Telomerlänge wird ins Verhältnis zu einem Single-Copy-Gen gesetzt (T/S-Verhältnis) und anschließend mit den Durchschnittswerten deiner Altersgruppe verglichen. So erhältst du eine klare Einordnung deines biologischen Alters. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. Da für diesen Test eine Venenblutabnahme erforderlich ist, musst du einen Arzt oder Therapeuten aufsuchen. Im Testset ist eine vorbereitete Rechnung enthalten, über die die Kosten der Blutabnahme direkt mit uns abgerechnet werden – für dich entstehen keine zusätzlichen Kosten. Anschließend wird die Probe mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor gesendet. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, wie deine Telomerlänge im Vergleich zu deiner Altersgruppe einzuordnen ist und was dies für dein biologisches Alter bedeutet. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.219,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Vina Handrefraktometer zur Bestimmung der OechslegradeVina Handrefraktometer zur Bestimmung der Oechslegrade Produktnummer: 0692502344 Mit einem Refraktometer wird die optische Brechzahl eines Stoffes bestimmt.Mit nur 2 - 3 Tropfen eines Fruchtsaftes werden die Oechslegrade oder die Masseprozente (Anteil des Zuckers in %) optisch abgelesen. Gleichzeitig erfolgt die automatische Angleichung (Temperaturkompensation) an die Meßzahl 20°c. Oechsle -0-32% Saccharose Herstellerinformationen: Hefereinzucht Schlag GmbH Langertstrasse 92 73431 Aalen, DEUTSCHLAND eMail: info@vina-reinhefen.de Herstellernr. 7600065,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bresser, Gefahrenmelder, Wassermelder zur Wasserleck-BestimmungDer Bresser Wassermelder ist ein zuverlässiges Gerät, das sich ideal für den Einsatz in Badezimmern, Küchen und Kellern eignet. Er ist kompatibel mit den Bresser Wetter-Center Modellen 7003200, 7003210, 7003220 und 7003230. Eine der herausragenden Zusatzfunktionen des Wassermelders ist der laute Alarm mit einem maximalen Geräuschpegel von 90 dB, der bei Wasserkontakt aktiviert wird.56,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.